日経高配当50 ETF(1489)の分配金は?デメリット・NISAを解説
2026年11月12日確認
「1489は分配金がもらえるらしい。でも、いくら買えば、いつ、どのくらい受け取れるの?」
高配当ETFは、配当の多い株をまとめて持つ投資商品の一つです。調べ始めると、利回り(買う金額に対する受取額の割合)や信託報酬(運用を任せる費用)など、見慣れない言葉が並びます。公式サイトで「4,900円」と見たのに、別の場所には「49円」と書いてあって戸惑うことも。1489では、まず分配金が「何口分」の数字なのかを確かめるのが大切です。
この記事では、1489の仕組み、2026年の分配実績、買う前に知っておきたい弱点を整理します。新しい高配当ETFの435Aとの違いも、「自分は何のために持つのか」という目線で比べていきましょう。
1489とは?日本の高配当株をまとめて買うETF
1489の正式名称は「NEXT FUNDS 日経平均高配当株50指数連動型上場投信」。名前は長いですが、「日本の高配当株をまとめたセット」と考えると入りやすくなります。
ETFは、証券取引所で株のように売買できる投資信託です。お店で果物を一つずつ選ぶ代わりに、詰め合わせを買うイメージ。1489を1口買うと、ファンドを通して複数の日本企業に投資できます。
ただし、何でも入った詰め合わせではありません。対象は日経平均株価に採用されている企業のうち、予想配当利回りなどの条件で選んだ銘柄です。日本株全体を均等に買う商品ではなく、高配当株に重点を置く商品なのです。
| 項目 | 内容 |
|---|---|
| 運用会社 | 野村アセットマネジメント |
| 連動を目指す指数 (目標にする値動きの目安) | 日経平均高配当株50指数(配当を再び投資したと仮定するトータルリターン) |
| 売買単位 | 1口 |
| 決算日 | 毎年1・4・7・10月の7日 |
| 信託報酬 | 年率0.308%(税込) |
| NISA | 成長投資枠の対象 |
| 上場日 | 2017年2月13日 |
2026年11月12日の取引所終値は1口3,537円。100口なら35万3,700円です。実際の購入額は注文時の価格と証券会社の手数料で変わるため、「この価格で必ず買える」という意味ではありません。
1489の分配金はいくら?2026年は4回の決算で1口104円
企業が株主に渡すお金が「配当金」、ETFが投資家に渡すお金が「分配金」です。1489では、主に投資先から受け取る配当などから費用を差し引いたものが分配の原資になります。
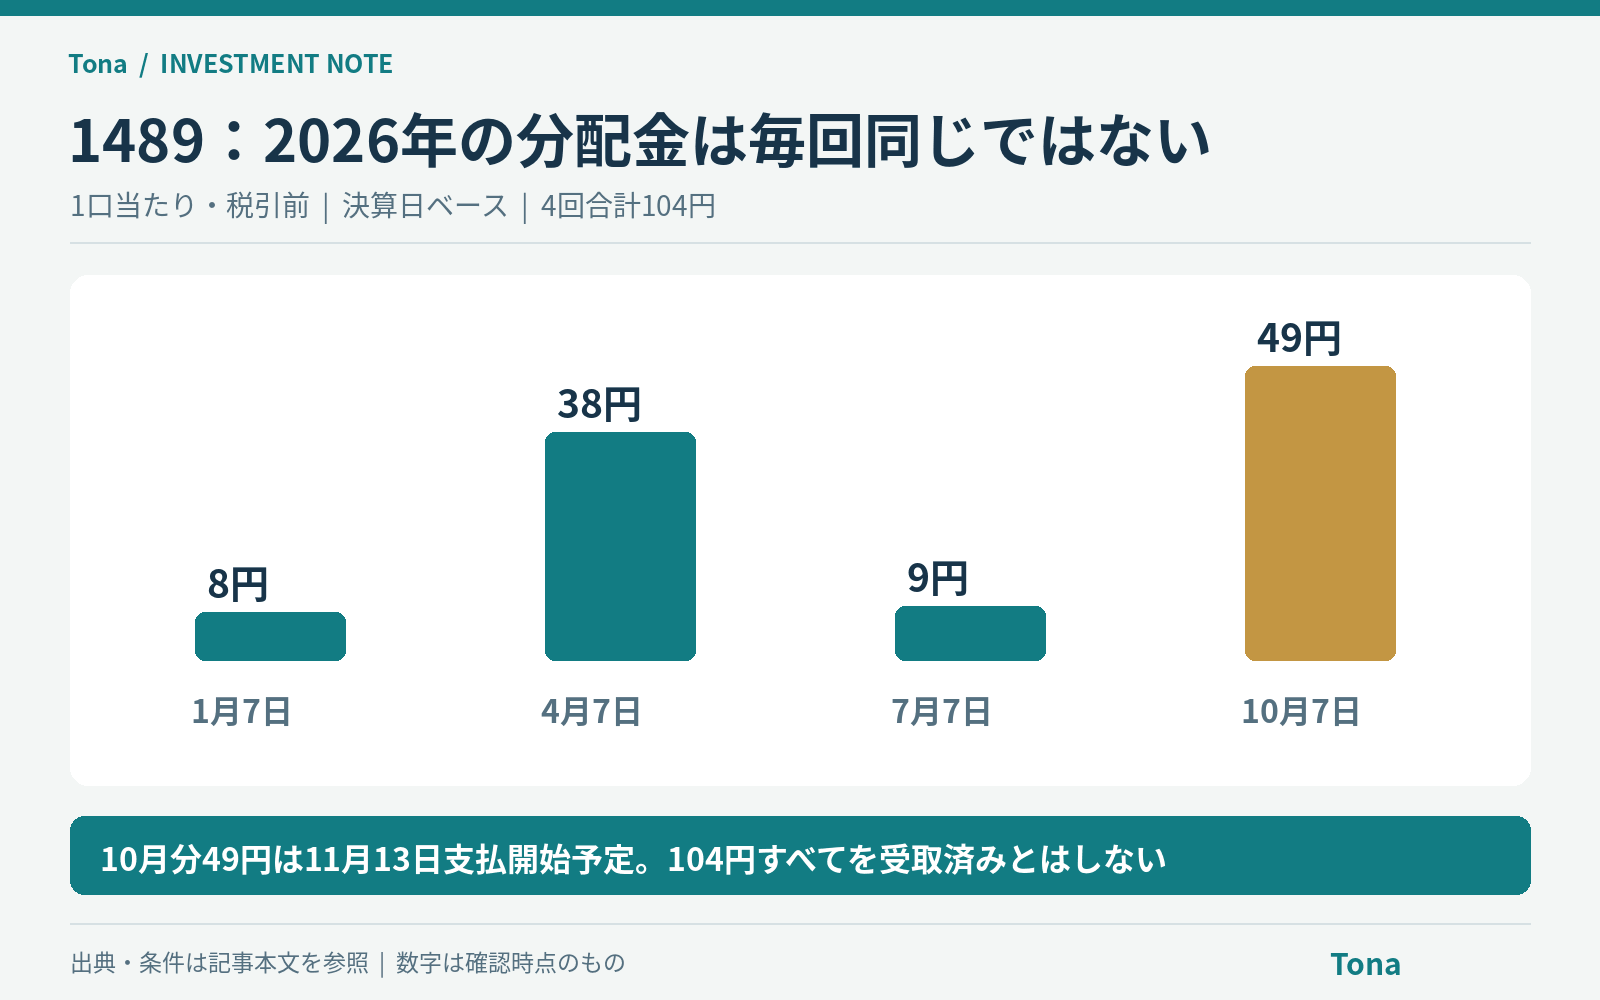
まずは、実際の金額を見てみましょう。公式サイトの表示は100口あたりなので、1口の数字も並べました。
| 決算日 | 1口あたり | 100口あたり |
|---|---|---|
| 1月7日 | 8円 | 800円 |
| 4月7日 | 38円 | 3,800円 |
| 7月7日 | 9円 | 900円 |
| 10月7日 | 49円 | 4,900円 |
| 4回の決算分合計 | 104円 | 10,400円 |
出典:NEXT FUNDSの分配金履歴。100口表示から1口あたりに換算。10月決算分の支払開始予定日は2026年11月13日です。上の合計は決算日ベースであり、11月12日までに支払われた金額の合計ではありません。
見てのとおり、1月は8円、10月は49円と大きな差があります。「年4回だから年間額の4分の1ずつもらえる」とは考えないほうがよさそうです。家賃や通信費など毎月の支払いに充てたい場合は、受取額と時期に余裕を持たせる必要があります。
また、104円はすでに決まった4回分の合計です。今買えば来年も104円受け取れる、という約束ではありません。投資先が配当を減らしたり、組み入れ銘柄が変わったりすれば、ETFの分配金も変わります。
「決算日」と「お金が入る日」は別
ここは間違えやすいところです。分配金には、受け取る権利を確保する日と、実際に支払いが始まる日があります。2026年10月分を例にすると、流れは次のようになります。
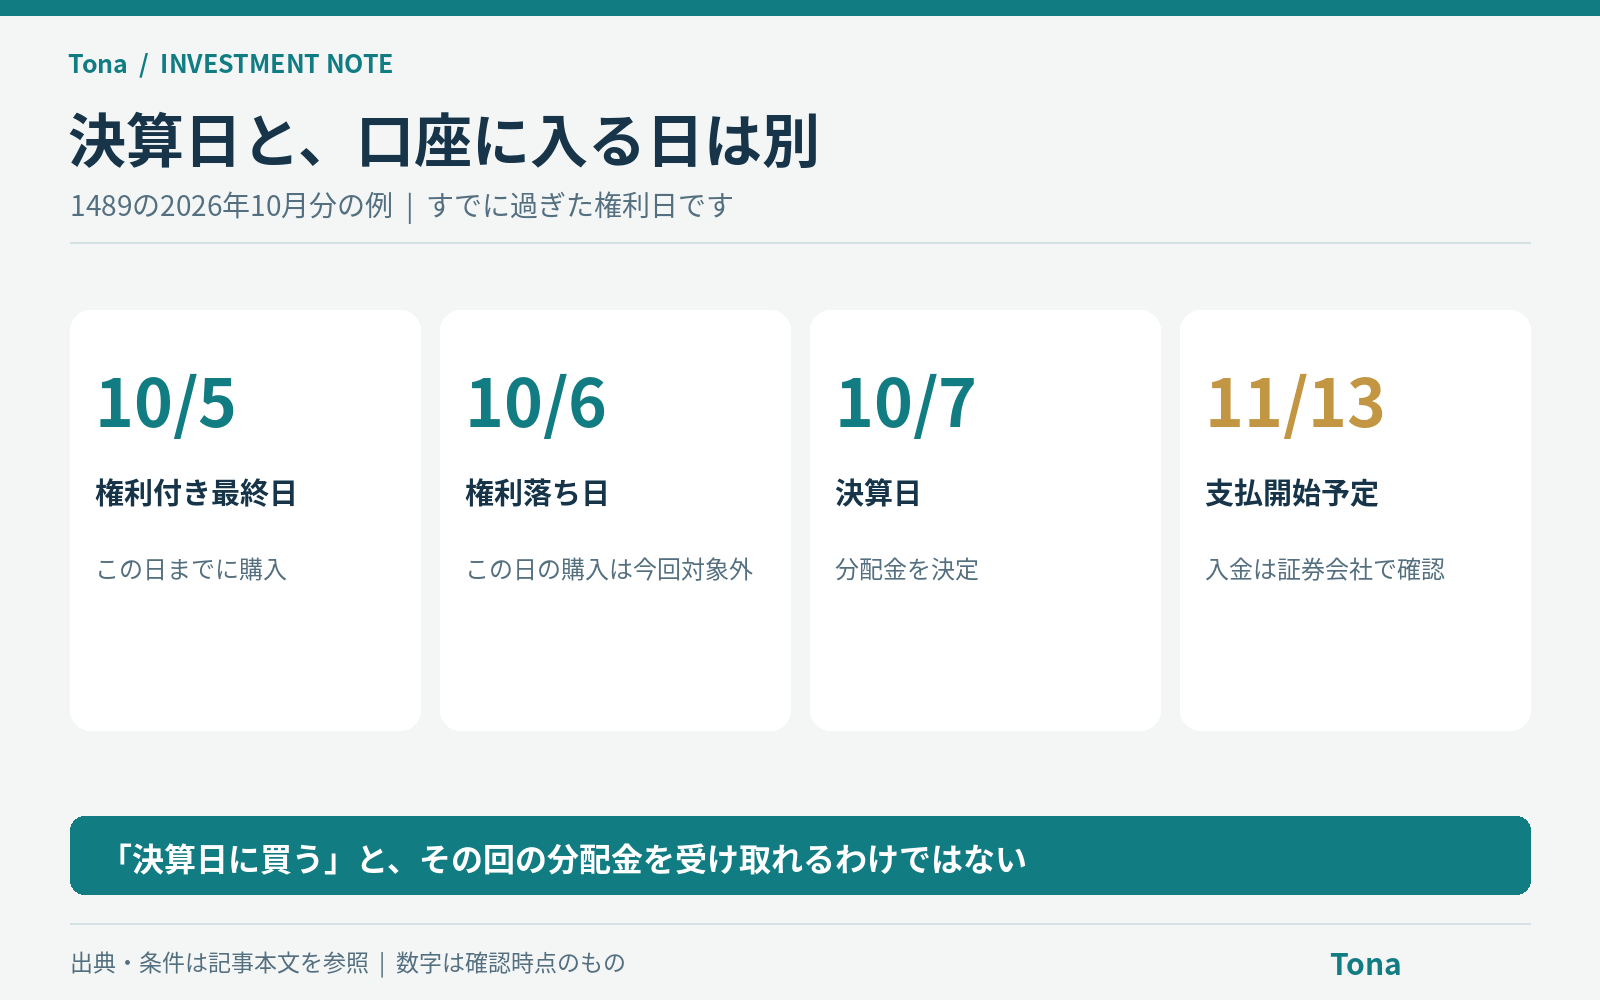
- 10月5日:権利付き最終日。この日までに買い付け、権利を確保する必要がありました。
- 10月6日:権利落ち日。この日に買っても、今回の分配金の対象にはなりません。
- 10月7日:決算日。1口49円の分配金が決まりました。
- 11月13日:支払開始予定日。決算日から約1か月後です。
つまり、11月12日に買っても、翌13日に10月分の49円をもらえるわけではありません。次回以降も「決算日だけ」を見るのではなく、公式の分配金スケジュールで権利付き最終日と支払日をセットで確認しましょう。
利回りだけで判断しない。見るべきは「分配金+値動き」
分配金利回りは、買う金額に対して分配金がどのくらいあるかを見る目安です。たとえば、2026年の4回の決算分104円を、11月12日の終値3,537円で割ると、約2.94%になります。
でも、利回りが高ければ必ずお得なのでしょうか。答えは「それだけでは分からない」です。利回りは、分母になる価格が下がっただけでも高くなります。会社の業績が悪化して株価が落ちた結果、高配当に見えるケースもあるからです。
もう一つ、分配金を受け取っても、その分だけ何もせず資産が増えるわけではありません。ETFの資産からお金が支払われるので、ほかの条件が同じなら、分配によって基準価額は下がる方向に働きます。
たとえば、10万円で買ったETFの評価額が9万円になり、分配金を3,000円受け取ったとします。手元を合わせても9万3,000円。分配金が出たという事実だけを見ればうれしいですが、全体では7,000円減っています。これは仕組みを示す仮の例で、1489の実績ではありません。
「いくら受け取ったか」と「保有分はいくらになったか」を両方見る。高配当ETFでは、この当たり前の確認を忘れないことが大切です。
1489のメリットと、見落としたくないデメリット
メリット:1社ずつ選ぶ負担を減らせる
個別株で高配当の組み合わせを作ろうとすると、各社の業績や配当方針を調べ、購入額のバランスも考える必要があります。1489なら、1口から複数の企業に投資でき、銘柄の入れ替えもファンド側で行われます。
「個別株を何十社も管理するのは難しい。でも日本企業の配当を受け取る投資には興味がある」という人には、仕組みを理解しやすい選択肢です。ただし、調べる作業がゼロになるのではなく、個別企業からETFの中身を確かめる作業に変わる、と考えましょう。
デメリット1:50社に分けても、業種の偏りは残る
2026年10月30日の月報では、輸送用機器が17.0%、保険業が9.0%、海運業が8.3%。上位10銘柄の合計は36.8%でした。高配当という条件で選ぶ以上、特定の業種や企業に重みが寄ることがあります。
50社だから1社2%ずつではありません。また、自動車や海運などが同じ景気の変化で影響を受けることもあります。銘柄数が多いことと、どんな不況にも強いことは別です。
デメリット2:値下がりと減配は同時に起こりうる
企業の利益が落ちると、株価が下がるだけでなく、配当を減らす可能性もあります。預金の利息のように受け取れるつもりで生活費をぎりぎりまで組むと、受取額が減ったときに困ります。近いうちに使うお金や生活の予備費とは分けて考えたいところです。
デメリット3:分配金は自動で再投資されるわけではない
一般的なETFでは、分配金は現金で受け取ります。さらに運用へ回したい場合は、自分で買い増す必要があります。証券会社のサービスによる違いはありますが、ETFそのものが自動で口数を増やしてくれる仕組みではありません。
今の現金収入を重視するなら分かりやすい一方、当面は使わず資産を育てたい人にとっては、再投資の手間も比較ポイントです。分配を抑えて内部で運用する投資信託とは、お金の流れが違います。
費用はいくら?信託報酬と総経費率を足さない
1489の信託報酬は年率0.308%(税込)です。残高を100万円で一定と仮定すると、この費用部分だけで年約3,080円というイメージになります。別途請求書が届くのではなく、ファンドの資産から日々差し引かれます。
| 費用・指標 | 確認すること |
|---|---|
| 信託報酬 | 年率0.308%。継続保有にかかる主な運用管理費用 |
| 総経費率 | 0.37%。2026年1月8日〜7月7日の費用を年率換算した実績指標 |
| 売買手数料 | 証券会社や取引条件で異なる |
| 売値と買値の差 | 気配値は、買いたい人・売りたい人が提示する価格のこと。取引画面で確認。売買時の実質的な負担になる |
総経費率には信託報酬が含まれるため、0.308%と0.37%を足して「年0.678%かかる」と計算するのは誤りです。総経費率も過去の一定期間に基づく指標で、将来のあらゆる費用を確約する数字ではありません。
目論見書は、仕組み・費用・リスクをまとめた公式説明書です。指数を使うための料金なども記載されています。「信託報酬が安いから費用はそれだけ」とせず、売買頻度や証券会社の条件まで含めて確認しましょう。
1489と435Aの違いは?高配当でも選び方が違う
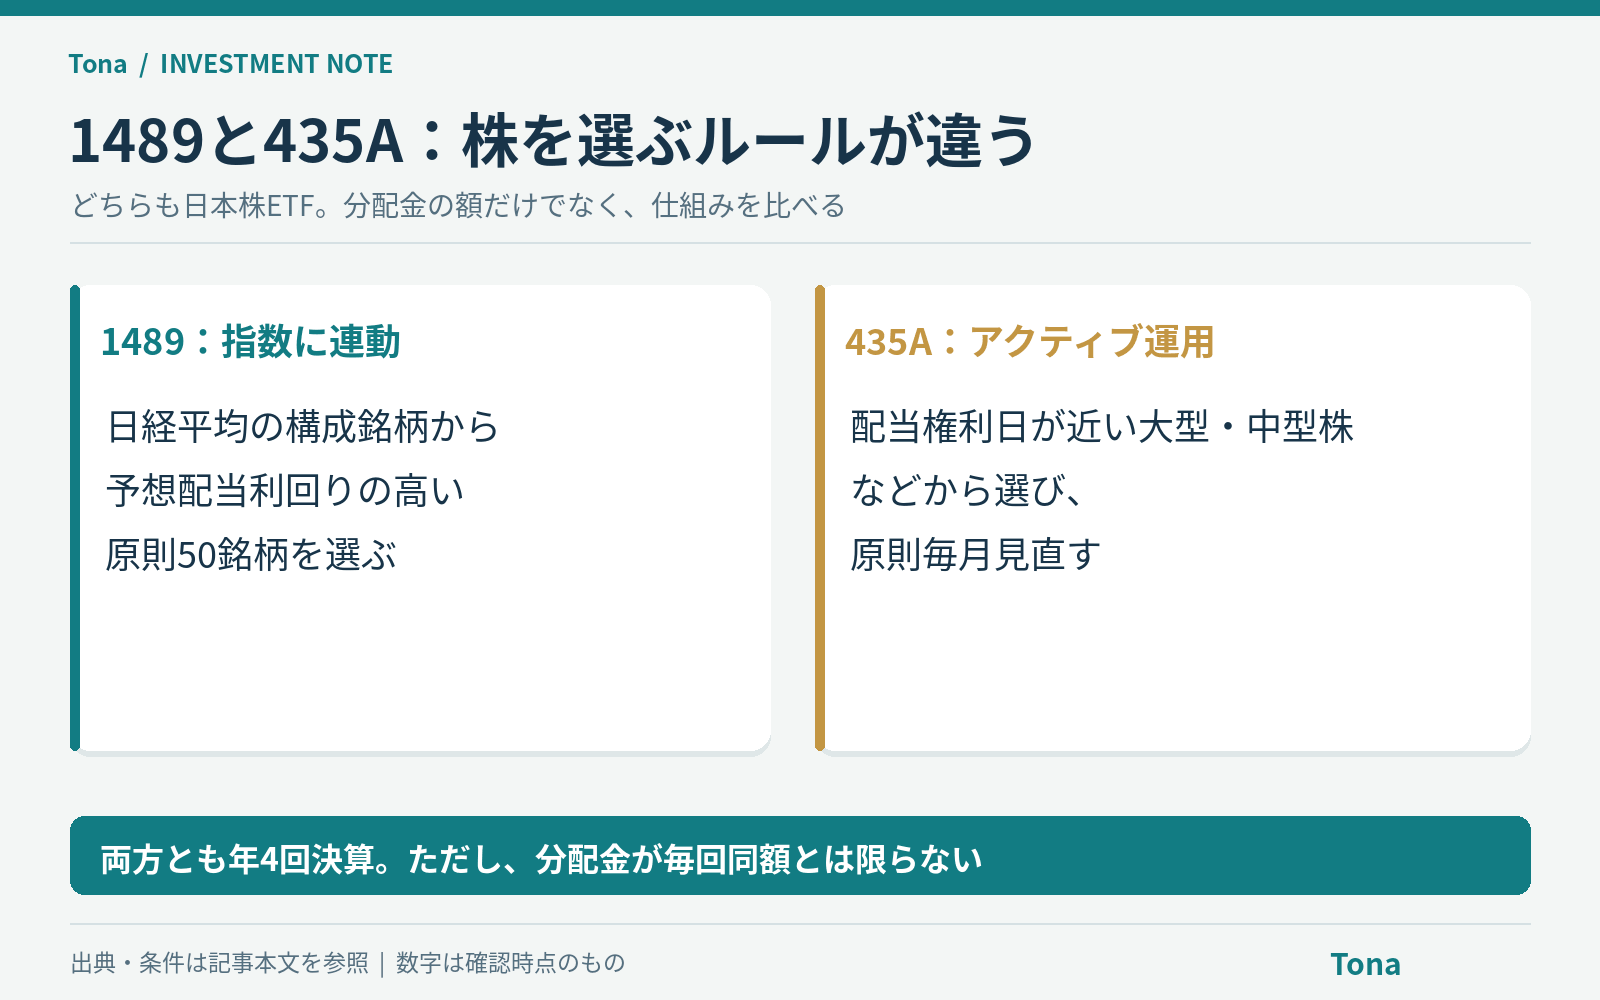
1489と比較される435Aは「iFreeETF 日本株配当ローテーション戦略」です。どちらも日本株の配当に注目するETFですが、同じ商品を別の会社が売っているわけではありません。
| 比較項目 | 1489 | 435A |
|---|---|---|
| 運用の考え方 | 高配当株の指数への連動を目指す | 配当の権利確定時期などに着目し、独自の方針で投資先を選ぶ運用(アクティブ運用) |
| 選び方 | 日経平均採用銘柄から予想配当利回りなどで原則50社 | 権利確定が近い銘柄の予想配当利回りなどで選定し、原則月末に見直す |
| 信託報酬(税込) | 年率0.308% | 年率0.4125% |
| 決算月 | 1・4・7・10月 | 1・4・7・10月 |
| NISA | 成長投資枠対象 | 成長投資枠対象 |
435Aの基本設計・費用はJPX掲載の2026年2月27日時点の銘柄資料で確認。費用以外の取引条件や最新情報は各運用会社の資料もご確認ください。
1489は「高配当株のルールに沿ったセットを持つ」、435Aは「配当の権利確定時期を意識して中身を入れ替える」と捉えると違いがつかめます。
ただし、配当を多く受け取る戦略だからといって、投資全体の利益も必ず大きいとは限りません。権利落ちによる価格変動や売買に伴う負担もあります。両者を比べるなら、分配金だけでなく、同じ期間の価格変動を合わせた成績、費用、中身の偏りを見ましょう。
435Aの仕組みは、435A・日本株配当ローテーション戦略ETFの解説でも詳しく整理しています。
NISAで買う前に、分配金の受取方法まで確認しよう
1489はNISAの成長投資枠で購入できます。条件を満たせば、売却益や分配金にかかる国内の税金が非課税になります。課税口座では通常、個人の分配金には20.315%の税金がかかるため、受け取る金額には差が出ます。
ただし、NISA口座で買うだけで安心せず、分配金の受取方法を確かめてください。証券会社で受け取る「株式数比例配分方式」を選ぶ必要があります。名前は難しいですが、証券口座で受け取る方式のことです。銀行口座への直接振り込みなど、別の受取方法では課税される場合があります。
また、NISAで損失が出ても、課税口座の利益から差し引いて税金を減らしたり、損失を翌年以降の利益から差し引いたりすることはできません。非課税は税金の仕組みであり、損をしない保証ではない点は押さえておきましょう。
購入前のチェックリスト
- 証券会社の画面でコード「1489」と正式名称を照合する。
- NISAか課税口座か、注文時の口座区分を確認する。
- 1口あたりの価格、購入する口数、手数料を確認する。
- 買値と売値、基準価額との大きなずれがないかを見る。
- 分配金の受取方法と、次回の権利付き最終日を確認する。
注文方法には、値段を指定する「指値」と、その時点の市場で成立を優先する「成行」があります。初心者なら、希望する価格を指定できる指値の仕組みを先に理解しておくと安心です。ただし、指定した価格に届かなければ買えないこともあります。
1489についてよくある質問
1489だけ持てば、十分に分散できますか?
1社の株だけを持つより投資先は分かれますが、日本の高配当株という範囲に偏ります。すでに銀行、商社、自動車などの個別株を持っている人は、保有銘柄とETFの中身が重ならないかも確認しましょう。海外株や債券なども含めた資産全体の分散とは別の話です。
分配金の直前に買って、すぐ売れば得ですか?
分配金を受け取る権利がなくなる権利落ち日には、分配金相当額が価格に反映される方向に働きます。実際には市場全体の動きも重なるので、その金額どおりに動くとは限りません。受け取りだけを取りに行っても、売却損や費用で相殺される可能性があります。
過去の分配金の数字がサイトによって違うのはなぜ?
1口と100口の表示の違いに加え、1489は2024年1月に1口を30口にする分割を実施しています。昔の数字を比較するときは、分割調整済みかを確認してください。本記事の2026年の表は、現在の100口表示を1口へ換算しています。
毎月分配してくれるETFですか?
いいえ。決算は年4回です。年間の金額を12で割って「月平均」を出すことはできますが、毎月その金額が入金されるわけではありません。将来の分配額も確定していません。
まとめ:1489は「配当を受け取る目的」がある人の比較候補
1489の良さは、日本の高配当株へ1口からまとめて投資できることです。個別銘柄を何十社も管理せず、分配金を現金で受け取る仕組みを作りたい人には、検討しやすい商品といえます。
一方、分配金が出ることと、資産全体が増えることは別です。2026年の4回の決算分は1口104円でしたが、来年も同じとは限りません。業種の偏り、値下がり、再投資の手間まで含めて判断する必要があります。
まずは「今、現金を受け取りたいのか」「使わずに長く育てたいのか」を決める。そのうえで1489や435A、分配を抑えた投資信託を比べると、自分に必要な商品の姿が見えやすくなります。
参照した一次資料
- NEXT FUNDS:1489 商品概要・分配金履歴(価格・商品情報は2026年11月12日確認)
- 野村アセットマネジメント:交付目論見書(2026年6月25日使用開始)
- 1489 月次レポート(2026年10月30日基準。URLは後日最新版に更新される場合があります)
- 2026年10月7日決算の収益分配金のお知らせ
- 2026年10月の分配金スケジュール
- 東証マネ部!:ETFの分配金の仕組み
- JPX:435A 銘柄資料(2026年2月27日時点)
- 国税庁:NISA制度
- 日本証券業協会:NISAのよくある質問