レゾナックの株価はなぜ上がる?2026年11月決算と半導体材料の強み・リスク
「最終利益を下方修正」と聞くと、株価も下がりそうに感じますよね。ところが、レゾナック・ホールディングス(4004)は2026年11月12日、前日比12.48%高の14,150円で取引を終えました。
決算の見出しだけを読むと、少し不思議な動きです。今回のポイントは、半導体材料の稼ぐ力が強くなった一方、事業を整理する損失も大きくなったこと。どの「利益」を見るかで、決算の印象が変わります。
この記事では、株価が上がった背景、コア営業利益と最終利益の違い、配当、今後の確認点を順番に解説します。数字は2026年11月12日までの開示、株価は同日の東証終値を基準にしています。
- 2026年通期のコア営業利益予想は1,960億円から2,500億円へ上方修正。
- 一方、IFRS営業利益と最終利益の予想は引き下げ。黒鉛電極事業の再編に伴う損失が影響しています。
- 株価の上昇は、半導体材料の成長や事業再編への期待が評価されたと考えられます。ただし、上昇が続く保証はありません。
レゾナックの株価はなぜ上がった?11月12日の動きを整理
11月12日の終値は14,150円。前日の12,580円から1,570円上がりました。上昇率は12.48%です。これは日中取引の終値で、夜間のPTS価格とは区別しています。株探の株価時系列で確認できます。
前日の決算では、先端半導体向けを中心に需要が好調だとして、売上収益とコア営業利益の予想が引き上げられました。翌朝には黒鉛電極事業の譲渡も発表されています。この二つを一緒に見ると、値動きの背景がつかみやすくなります。
半導体材料の成長を好感したという市場報道もあります。ただ、すべての買い注文の理由は分かりません。短期的に買いたい人・売りたい人がどれだけいるかという需給や、市場全体の動きもあるため、「このニュースだけで上がった」とまでは言い切れません。
「下方修正」と「前年より減益」は別の話
ここは混同しやすいところです。下方修正とは、会社が以前出した予想よりも、今の予想を低くすること。前年の実績を下回る、という意味ではありません。
たとえば、去年のテストが60点、今回の目標が90点だった人が、目標を80点に変えたとします。目標は下がりましたが、去年より高い点数を目指していることは変わりません。会社の決算でも、比較相手を確かめる必要があります。
レゾナックの2026年の最終利益予想750億円は、前回予想1,125億円より少ないものの、2026年と比較できるよう集計の範囲をそろえた2025年実績290.31億円より多い水準です。「前回予想比で33.33%下方修正」と「前年比で増益予想」は両立します。
2026年決算で何が変わった?業績予想を表で確認
まず、8月6日の予想から11月11日の予想へ、何が変わったのかを見てみましょう。すべて2026年1〜12月の通期予想であり、実績ではありません。
| 項目 | 8月6日予想 | 11月11日予想 | 変更額 |
|---|---|---|---|
| 売上収益 | 1兆1,650億円 | 1兆2,350億円 | +700億円 |
| コア営業利益 | 1,960億円 | 2,500億円 | +540億円 |
| IFRS営業利益 | 1,600億円 | 1,150億円 | −450億円 |
| 最終利益 | 1,125億円 | 750億円 | −375億円 |
出典:会社発表「通期連結業績予想の修正」。最終利益は「親会社の所有者に帰属する当期利益」を指します。会社資料の百万円表記を億円に換算しました。
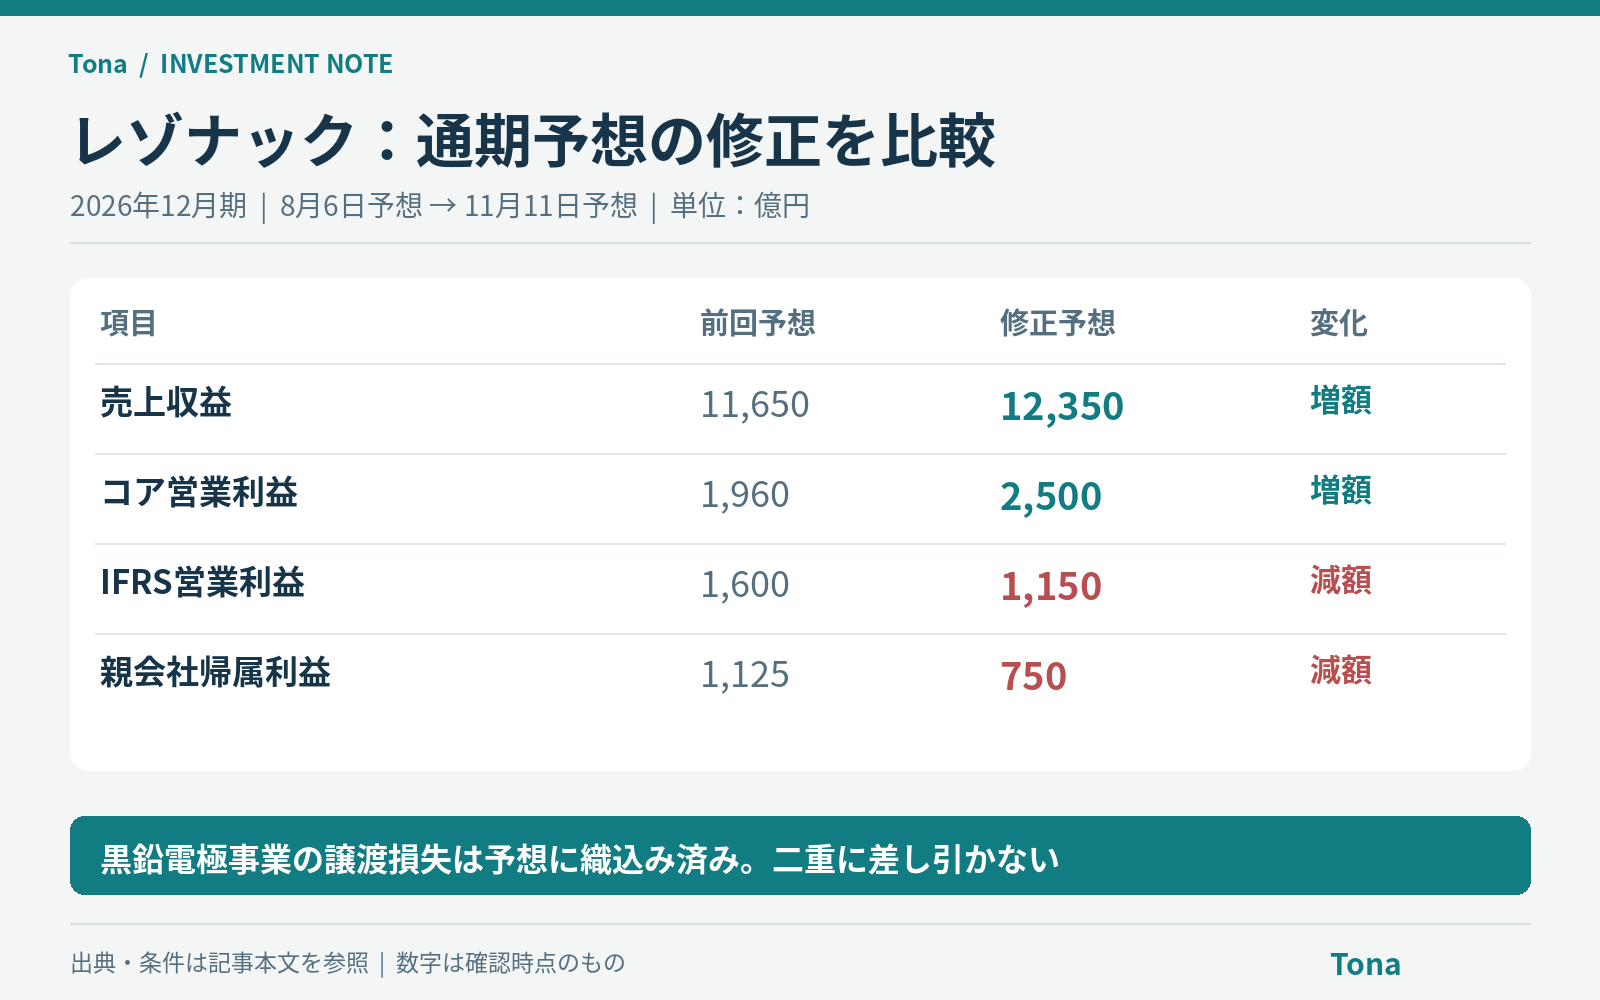
売上とコア営業利益は増えるのに、営業利益と最終利益は減る。表の左右だけを追うと、矛盾しているように見えるかもしれません。その理由を知るには、利益の種類を分ける必要があります。
コア営業利益・営業利益・最終利益の違いをやさしく解説
コア営業利益は、普段の稼ぐ力を見やすくする数字
レゾナックが示すコア営業利益は、IFRS営業利益から非経常的な要因による損益を除いた会社独自の指標です。「非経常的」とは、毎年同じように発生するとは限らない、という意味です。
お店で考えると、商品を売って得た利益とは別に、店舗を閉める費用や設備の価値を見直す損失が発生することがあります。そうした影響を切り分けて、日々の商売がどれくらい好調なのかを見やすくしたもの、と考えると近いでしょう。
ただし、「除かれている損失は無視してよい」という意味ではありません。また、他社が使う調整後利益と定義が同じとは限らないため、会社をまたいだ比較には注意が必要です。
IFRS営業利益には、事業整理などの損益も反映される
IFRSは国際的な会計ルールのことです。今回の通期予想を単純化すると、次の関係になります。
コア営業利益2,500億円
+ 非経常項目の損益−1,350億円
= IFRS営業利益1,150億円
半導体材料が好調でも、事業再編に伴う損失が大きければ、会計上の営業利益は押し下げられます。
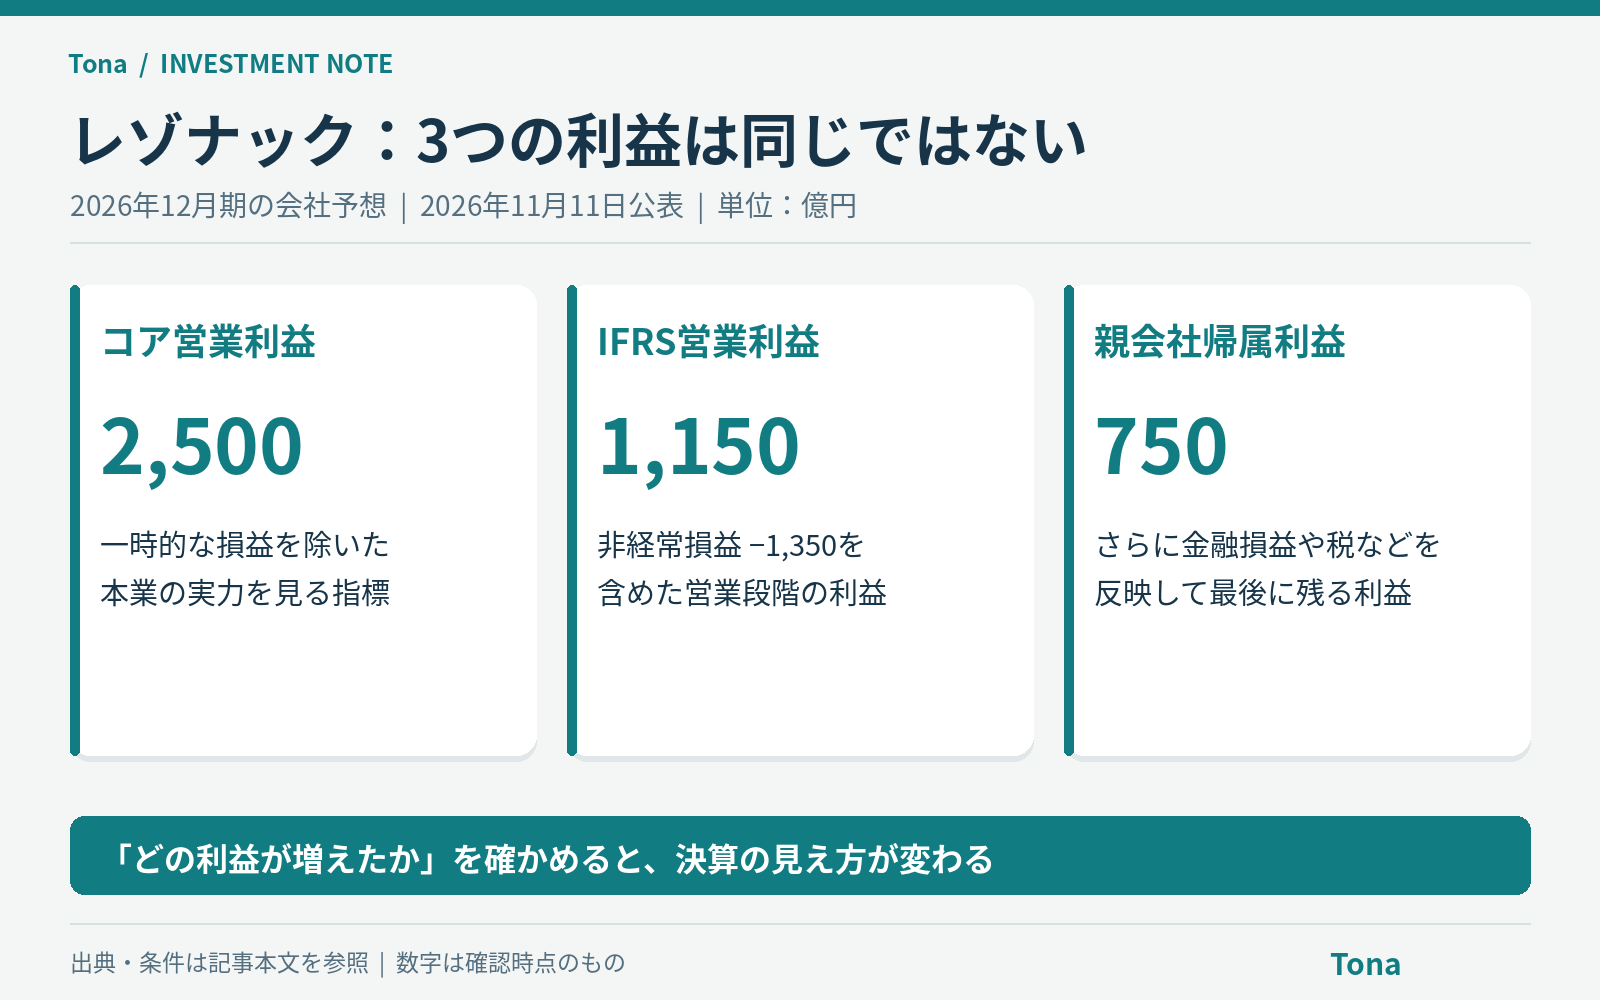
最終利益には、さらに利息などのお金の貸し借りに関する収入・費用、税金、売却などで継続しない事業のもうけや損失が関係します。コア営業利益から税金だけを引けば最終利益になる、という計算ではありません。今回の最終利益予想は750億円です。
定義と利益のつながりは、会社の2026年第3四半期決算説明資料で確認しています。
投資家はどの利益を見ればいい?
一つだけに絞らず、役割を分けて見るのがおすすめです。コア営業利益は本業の勢い、IFRS営業利益や最終利益は損失も含めた全体像、営業キャッシュフローは事業を通じて現金がどれだけ動いたかを見る手掛かりになります。
| 見る数字 | 知りたいこと | それだけでは分からないこと |
|---|---|---|
| コア営業利益 | 事業の稼ぐ力が伸びているか | 除外された損失の重さ |
| 最終利益 | 損益を広く反映した最終的な成果 | 一時的な要因を除いた勢い |
| 営業キャッシュフロー | 事業に伴う現金の増減 | 設備投資まで含めた資金の余裕 |
「良く見える数字だけ選ぶ」のではなく、数字同士の差がどこから来るかを確かめる。この順番なら、見出しに振り回されにくくなります。
レゾナックの半導体材料は何が強い?
レゾナックは、半導体の完成品を販売する会社というより、半導体を作る工程で使われる材料を手掛ける会社です。料理に置き換えるなら、完成した料理だけでなく、その品質を支える材料にも注目するイメージです。
今回の決算短信では、半導体後工程材料について、AIなどの先端半導体向け販売数量の増加が説明されています。半導体の回路を作る前工程の材料では、データを記憶する半導体「メモリ」の需要・価格の回復が説明されています。ハードディスクの記録用ディスクである「HDメディア」では、大量のデータを保存・処理する施設「データセンター」の需要も挙げられています。第3四半期決算短信で事業ごとの状況を確認できます。
「後工程」は、作った半導体を使える形に組み立て、保護する工程です。小さな部品を高密度につなぐほど、接続や熱への対応も大切になります。AI用の半導体に注目が集まると、その周辺材料にも関心が向くわけです。
一方で、AI市場が成長すれば、どの材料会社も必ず同じように利益を増やせるわけではありません。採用される製品、販売数量、価格、工場の生産能力によって結果は変わります。レゾナックを見るときも、AIという言葉だけでなく、半導体・電子材料事業の実際の売上と利益を追いたいところです。
黒鉛電極事業の売却はどう影響する?
黒鉛電極は、電気炉で鉄などを溶かすときに電流を流す、黒鉛製の部材です。11月12日には、日本・米州・欧州の黒鉛電極事業をAURELIUS傘下の会社へ譲渡する方針が発表されました。完了は2027年4〜6月を予定していますが、許認可などの条件があります。発表した日に売却がすべて終わったわけではありません。
会社は、この取引に伴い2026年に約1,050億円の非経常損失を見込むと説明しています。大きな金額ですが、11月11日に公表した業績予想には織り込み済みです。750億円の最終利益予想から、さらに1,050億円を機械的に引く計算はしません。
また、日本の大町事業所の土地・建物・設備などと従業員は譲渡対象外です。取引後は受託製造を行う予定とされているため、「黒鉛電極に関する仕事がすべてなくなる」とまとめるのも不正確です。
これらは11月12日の会社開示に基づきます。損失額は見積もりであり、今後変わる可能性があります。
一時的な損失でも、確認を省いてはいけない
事業を整理して、強みのある分野へ人やお金を振り向ける考え方は理解しやすいものです。ただ、会計上の損失と実際の現金支出は必ずしも同じ時期・同じ金額になりません。
「一時損失だから問題なし」と決める前に、売却が予定どおり進むか、追加費用が出ないか、残る事業にどんな負担があるかを確認したいところです。事業再編は発表時の期待と、完了後の結果を分けて見ます。
レゾナックの配当はいくら?高配当株として見てよい?
2026年の年間現金配当は、1株65円の会社予想です。11月11日の決算短信では、直近予想からの変更はありません。中間配当0円、期末予想65円という内訳です。
11月12日の終値14,150円で計算すると、予想配当利回りは約0.46%になります。
65円 ÷ 14,150円 × 100 = 約0.46%
税引前の単純計算です。株価が変われば利回りも変わり、予想配当は確定ではありません。
この水準からは、現金配当の高さだけを目的に検討する銘柄とは言いにくいでしょう。半導体材料の成長や事業再編をどう評価するかが、より大きな判断材料になります。
なお、2026年にはクラサスケミカルを切り離して独立させる「スピンオフ」に伴い、お金ではなく株式を渡す「現物配当」もあります。上の65円と利回りは現金配当だけの計算で、その現物配当の価値を加えていません。過去から保有している人の総合的な収益を、この利回りだけで表すこともできません。
今後の株価を見るときの4つの確認点
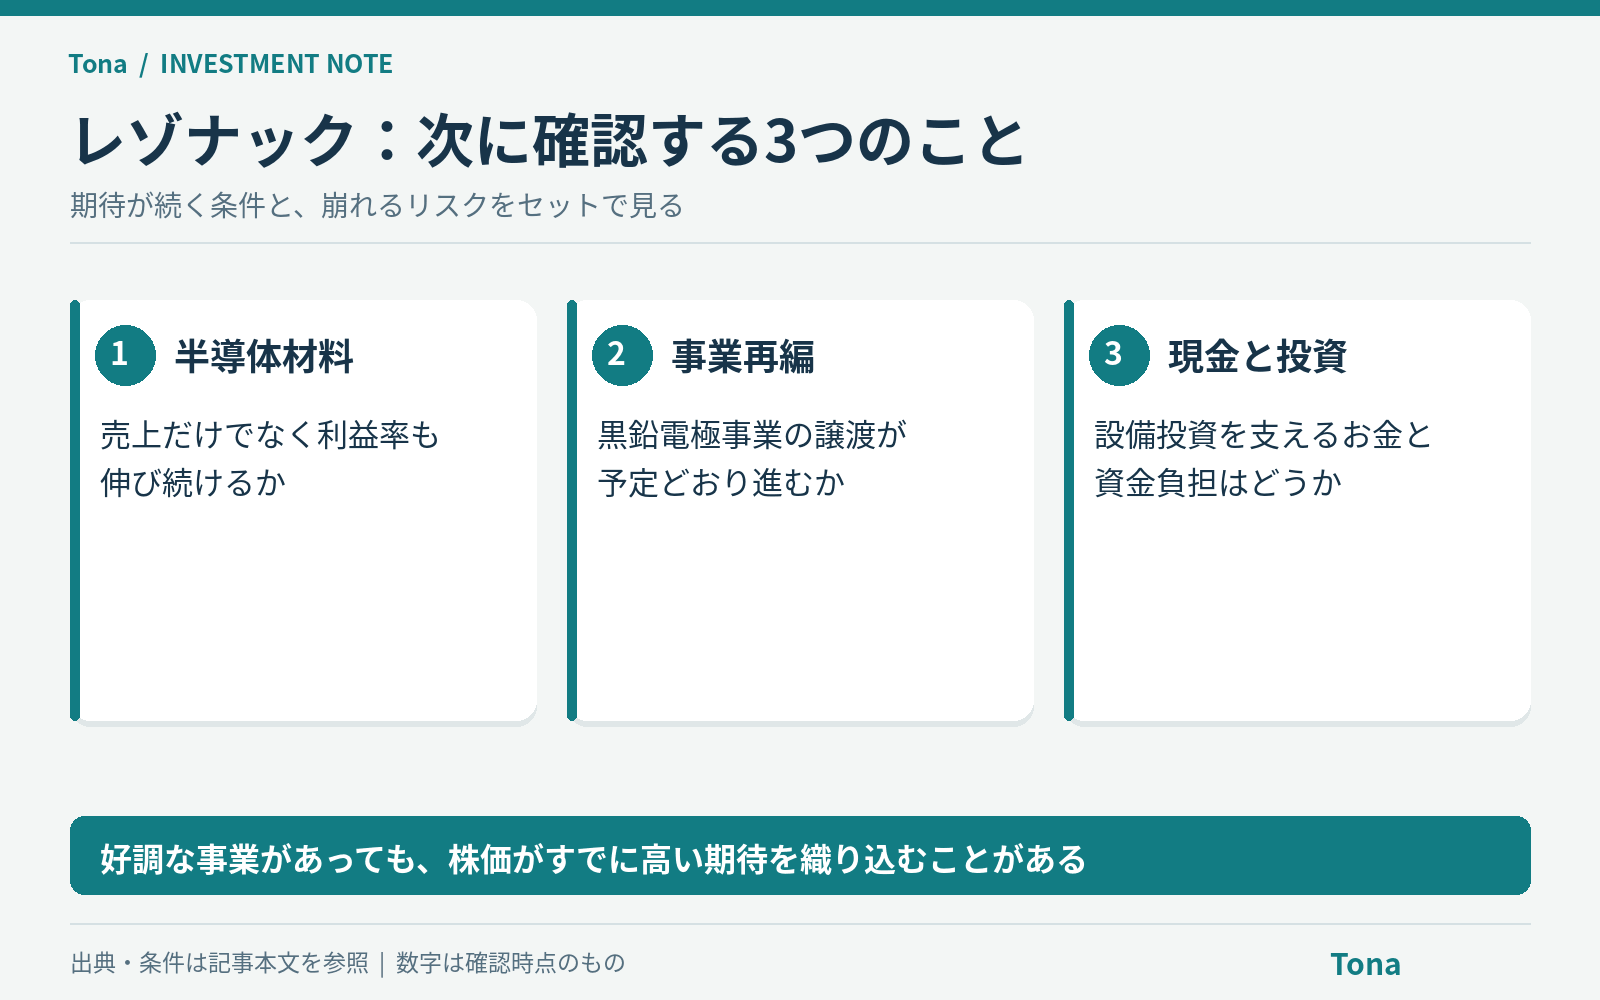
1.半導体材料の好調が、次の決算でも続くか
まずは半導体・電子材料の売上と利益です。前の四半期と比べて増えているか、その理由は数量なのか価格なのかを見ます。需要が強くても原材料費が上がれば、利益の伸びが小さくなることがあります。
2.黒鉛電極事業の譲渡が予定どおり進むか
取引の完了時期、損失見積もりの変更、残る製造事業の契約条件などが確認点です。すでに予想に入っている費用と、新たに発生した費用を分けましょう。同じニュースを二重に悪材料として数える必要はありませんが、新しい変更は見落とせません。
3.利益だけでなく、現金と設備投資もつり合っているか
利益が増えても、工場の増設などに多額のお金が必要なら、手元資金の余裕は別に確認する必要があります。営業キャッシュフロー、設備投資、借入金を合わせて見ると、成長を支える資金の流れが分かります。
ここで大事なのは「投資が多いから悪い」と判断しないことです。将来の受注に必要な投資なのか、それに見合う現金を稼げているかを考えます。
4.良い業績を、株価がどこまで先取りしているか
会社の成長と、買った後の株価上昇は同じではありません。多くの人が好業績を予想して高い価格を付けていれば、実際に良い決算が出ても株価が下がることがあります。
PERは株価を1株当たり利益で割った目安ですが、今回のように一時損失で利益が大きく動く局面では、その数字も振れます。EPSは「会社の利益を1株あたりに直した数字」です。通常のEPSと、一時的な損失などの影響を調整したEPSを混ぜないことが大切です。調整後の数字を使うなら、何が除かれているかまで確認します。
私は、今回の決算を「下方修正だから悪い」「AI関連だから買い」のどちらか一言では片付けたくありません。半導体材料の成長は魅力ですが、再編の損失と株価に織り込まれた期待も同じ重さで見たいと思います。
レゾナックについてよくある質問
最終利益を下方修正したのに、なぜ株価が上がったのですか?
コア営業利益の上方修正と、半導体材料の成長への期待が評価されたと考えられます。黒鉛電極事業の再編も判断材料です。ただし、株価を動かした理由を一つに特定することはできません。
コア営業利益が増えれば、最終利益も増えますか?
必ずしも増えません。非経常損益、金融費用、税金などが影響します。今回の通期予想はコア営業利益が上方修正、最終利益が下方修正という組み合わせでした。
黒鉛電極事業の約1,050億円の損失は、今の予想に入っていますか?
11月12日の会社開示では、前日に発表した業績予想へ織り込み済みとされています。現時点の見積もりのため、今後の条件変更などで変動する可能性はあります。
今から買っても遅くありませんか?
上がった日だけを見て、遅い・安いとは判断できません。想定する保有期間、下落に耐えられる金額、次の決算で確認したいことを先に整理しましょう。短期の値上がりを期待する判断と、数年の成長に投資する判断では、見るべきリスクも違います。
まとめ:レゾナックは「どの利益が動いたか」が理解の近道
今回のレゾナックは、半導体材料の好調と、事業再編に伴う損失が同時に表れた決算でした。コア営業利益、IFRS営業利益、最終利益を分けて読むと、上方修正と下方修正が並ぶ理由が見えてきます。
今後は半導体需要の持続、再編の進み具合、現金の流れ、株価に織り込まれた期待を確認する。ニュースの見出しから一歩進んで、何が変わったかを自分の言葉で説明できるようになると、判断もしやすくなります。
本記事は2026年11月12日までの公表資料に基づく情報提供です。業績予想・配当予想・取引日程は変更される場合があります。特定の売買や将来の利益を保証するものではありません。最新の会社開示をご確認ください。